
Pianificazione finanziaria: perché un buon piano è meglio del piano perfetto
Data pubblicazione: 30 settembre 2026
Autore:

Scopri perché aspettare il momento perfetto può ostacolare le tue decisioni finanziarie e come costruire un piano semplice, coerente e sostenibile.
Quando si parla di denaro, rinviare una decisione può sembrare una forma di prudenza.
“Preferisco aspettare che la situazione sia più chiara.”
“Vorrei investire quando i mercati saranno più tranquilli.”
“Prima voglio trovare la soluzione migliore.”
Sono valutazioni comprensibili. Nessuno desidera prendere una decisione importante nel momento sbagliato. Il problema nasce quando la ricerca della scelta ideale si trasforma in immobilità.
La pianificazione finanziaria non serve a prevedere con precisione cosa accadrà. Serve a organizzare le risorse in modo coerente con obiettivi, tempi e bisogni personali.
Un buon piano non elimina l’incertezza. Aiuta ad affrontarla seguendo un metodo.
Che cosa significa realmente pianificare
Pianificare non significa semplicemente scegliere un investimento.
Prima degli strumenti dovrebbero venire alcune domande:
- Quali obiettivi voglio raggiungere ?
- Quando potrebbero servirmi le risorse ?
- Quanta liquidità devo mantenere disponibile ?
- Quali oscillazioni sono disposto a tollerare ?
- Quali cambiamenti potrebbero verificarsi nella mia vita ?
- Con quale frequenza controllerò il piano ?
Consideriamo, ad esempio, una famiglia che dispone di una somma significativa sul conto corrente. Una parte potrebbe essere necessaria per affrontare imprevisti. Una seconda parte potrebbe finanziare un progetto previsto entro pochi anni. Una terza potrebbe essere destinata alla pensione.
Sebbene il denaro si trovi inizialmente nello stesso conto, le sue funzioni sono diverse. Di conseguenza, non è detto che debba essere gestito tutto nello stesso modo.
La pianificazione comincia quando a ogni risorsa viene attribuito uno scopo.
Perché è importante costruire un piano sostenibile
Una strategia può essere molto sofisticata sulla carta e rivelarsi poco adatta alla persona che deve seguirla.
Se il portafoglio è difficile da comprendere, se le oscillazioni generano troppa preoccupazione o se manca una riserva per gli imprevisti, aumenta la probabilità di abbandonare il percorso in un momento sfavorevole.
La sostenibilità non riguarda soltanto i numeri. Riguarda anche il comportamento.
Un livello di rischio teoricamente compatibile con un orizzonte temporale lungo potrebbe non essere emotivamente gestibile da una determinata persona. Allo stesso modo, un portafoglio molto prudente potrebbe essere incoerente con obiettivi lontani e con la necessità di affrontare l’aumento del costo della vita.
Costruire un buon piano significa cercare un equilibrio tra:
- obiettivi;
- orizzonte temporale;
- disponibilità finanziarie;
- necessità di liquidità;
- capacità di sostenere le oscillazioni;
- comprensione delle scelte;
- possibilità di effettuare revisioni.
Il piano migliore non è necessariamente quello che appare più efficiente in una simulazione. È quello che conserva una logica anche quando lo scenario cambia.
Errori più frequenti
1. Aspettare il momento perfetto
I mercati raramente offrono un segnale chiaro e condiviso. Quando una situazione appare finalmente tranquilla, le condizioni potrebbero essere già cambiate.
Questo non significa dover investire tutto immediatamente. Significa che la decisione dovrebbe dipendere soprattutto dalla situazione personale, dagli obiettivi e dai tempi.
Quando il timore di scegliere il momento sbagliato è elevato, si può valutare un percorso graduale. La gradualità non elimina i rischi, ma può rendere la decisione più sostenibile sul piano comportamentale.
2. Confondere pianificazione e previsione
Una previsione formula un’ipotesi su ciò che potrebbe accadere. Un piano stabilisce come comportarsi in scenari differenti.
La distinzione è importante.
Chiedere “cosa faranno i mercati?” può produrre risposte incerte. Chiedere “come dobbiamo organizzarci se i mercati attraversano una fase difficile?” porta invece a una riflessione operativa.
3. Utilizzare un’unica soluzione per obiettivi differenti
Il denaro destinato alle emergenze non ha la stessa funzione del capitale destinato a un obiettivo lontano.
Mettere ogni risorsa nello stesso contenitore può creare due problemi: assumere troppo rischio sulle necessità vicine oppure rinunciare completamente al rischio anche per obiettivi di lungo periodo.
Separare il patrimonio in funzione degli obiettivi aiuta a rendere più chiare le decisioni.
4. Rendere il portafoglio inutilmente complesso
Un portafoglio con molti strumenti non è necessariamente più solido o meglio diversificato.
La complessità può rendere difficile capire:
- quali rischi si stanno assumendo;
- quanto costano complessivamente le soluzioni;
- quali strumenti svolgono la stessa funzione;
- quali elementi incidono realmente sui risultati;
- quando e perché intervenire.
La semplicità non significa superficialità. Significa poter spiegare la funzione di ogni scelta.
5. Cambiare strategia dopo ogni notizia
Notizie economiche, elezioni, crisi internazionali e variazioni dei tassi possono generare il desiderio di intervenire continuamente.
Un piano, però, dovrebbe essere modificato soprattutto quando cambiano gli elementi su cui è stato costruito: obiettivi, reddito, patrimonio, famiglia, orizzonte temporale o capacità di affrontare il rischio.
Reagire a ogni notizia può trasformare una strategia di lungo periodo in una sequenza di decisioni emotive.
Cosa fare invece
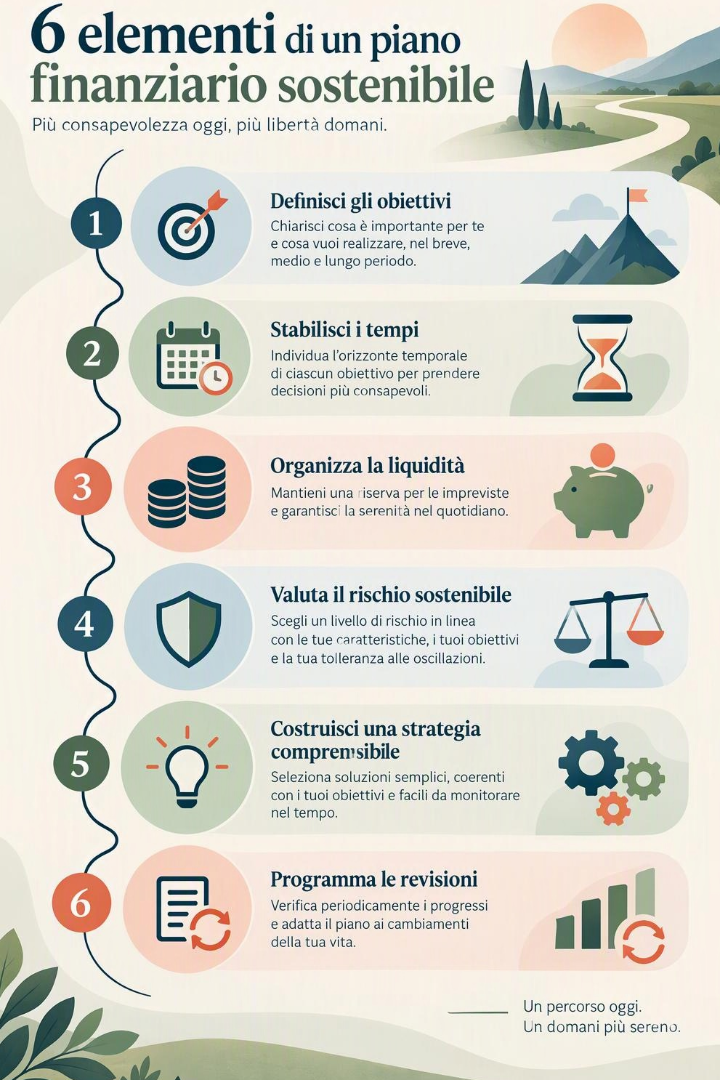
1. Definire obiettivi concreti
“Far crescere il patrimonio” è un’intenzione generica. Un obiettivo utile dovrebbe indicare uno scopo e, quando possibile, un orizzonte temporale.
Per esempio:
- creare una riserva;
- sostenere gli studi dei figli;
- integrare la pensione;
- acquistare un immobile;
- generare un flusso futuro;
- organizzare il passaggio del patrimonio.
2. Separare le risorse per funzione
Una struttura semplice può prevedere tre aree:
- Protezione: risorse disponibili per spese correnti e imprevisti.
- Progetti: capitale destinato a obiettivi di medio periodo.
- Futuro: risorse collegate a obiettivi più lontani.
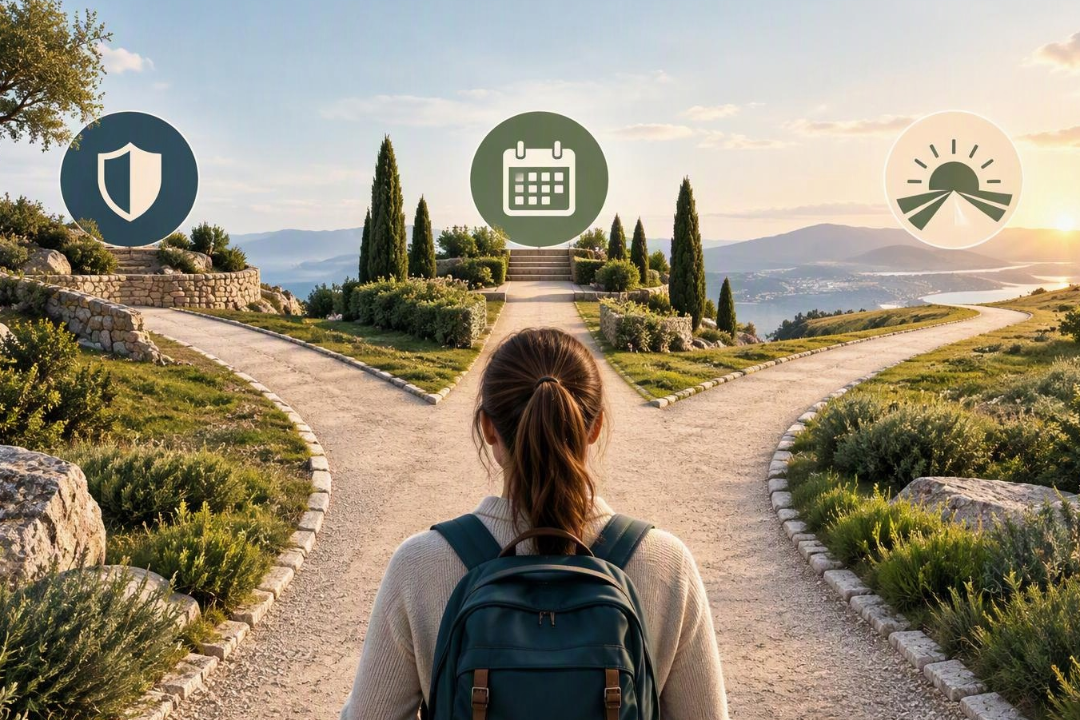
Non si tratta di una soluzione universale, ma di un modo per iniziare a ragionare per finalità anziché per singoli prodotti.
3. Stabilire un rischio realmente sostenibile
La domanda non è soltanto: “Quanto rischio posso assumere?”.
È anche: “Come potrei reagire se il valore del portafoglio scendesse temporaneamente? Avrei bisogno di questo denaro? Sarei in grado di mantenere la strategia?”
Il rischio dovrebbe essere compatibile sia con gli obiettivi sia con il comportamento.
4. Definire regole di controllo
Controllare continuamente il patrimonio può aumentare la tentazione di intervenire. Ignorarlo completamente può impedire di individuare cambiamenti importanti.
Può essere più utile stabilire revisioni periodiche e prevedere controlli aggiuntivi in presenza di eventi rilevanti, come pensionamento, eredità, vendita di un immobile, cambio di lavoro o variazione significativa delle esigenze familiari.
5. Accettare che il piano possa evolvere
Un piano finanziario non è un documento immutabile.
La vita cambia. Cambiano anche priorità, reddito, patrimonio e responsabilità. Modificare il piano quando cambiano le condizioni personali non rappresenta un fallimento. È parte della pianificazione.
La ricerca della perfezione nasce spesso dal desiderio di proteggersi dagli errori. In campo finanziario, però, può produrre un effetto opposto: impedire di organizzare le risorse e lasciare che sia l’inerzia a decidere.
Un buon piano non richiede di conoscere in anticipo il futuro.
Richiede di:
- conoscere la propria situazione;
- chiarire gli obiettivi;
- rispettare i diversi orizzonti temporali;
- conservare una riserva adeguata;
- scegliere rischi comprensibili e sostenibili;
- stabilire regole di revisione;
- apportare modifiche quando cambia la vita.
La domanda finale non è: “Questo piano sarà perfetto ?”.
Una domanda più utile è:“ Questo piano è sufficientemente chiaro, coerente e sostenibile per accompagnarmi nel tempo ?”
Se alcune risorse sono ancora prive di uno scopo preciso, può essere utile partire da una semplice mappa: esigenze immediate, progetti dei prossimi anni e obiettivi di lungo periodo.
Un confronto può aiutare a mettere ordine e a individuare le domande corrette, prima ancora di parlare di possibili strumenti.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Viale Alessandro Volta 80
50131, Firenze
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Lorenzo Bartolozzi e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
